このところ、相場の話題の中心は、中東・インフレ(金利)・AIばっかりだね。
株価上昇でも割高感は後退
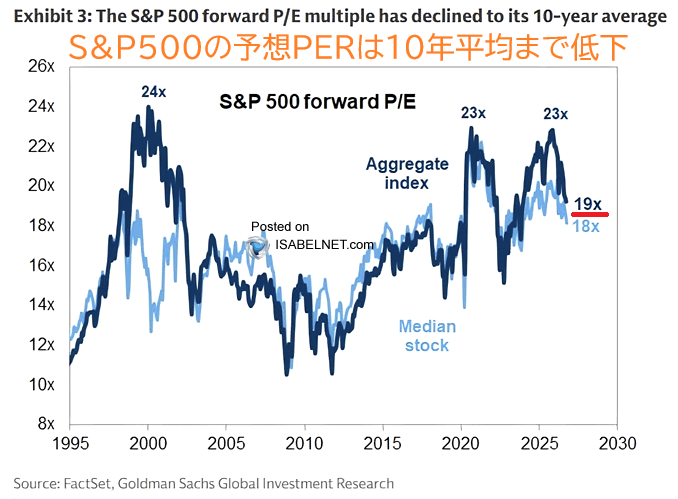
2025年10月以降、S&P500は株価が上昇しているにもかかわらず、予想利益の上方修正が進んだことで、予想PERは23倍から19倍まで低下してきたの。
つまり、株価が上がっても、それ以上に企業の利益見通しが改善したことで、株価の割高感が和らいできたということだね。現在の予想PERは、過去10年間の平均水準まで下がっているよ。
とはいえ、これで割安になったとはまだ言えないの。以前より過熱感は落ち着いてきたけれど、積極的に割安と判断できる段階ではない、という見方だね。
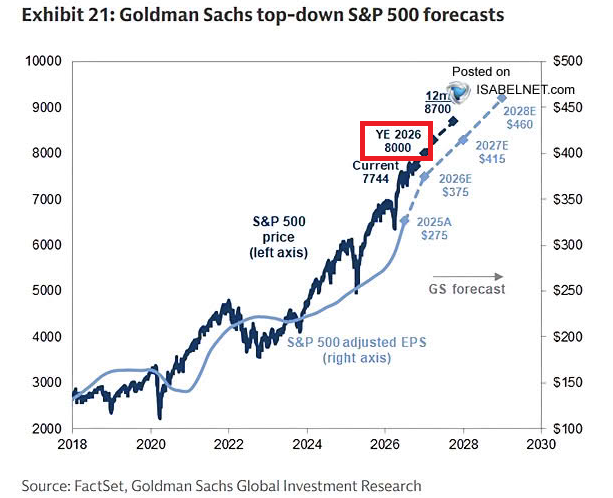
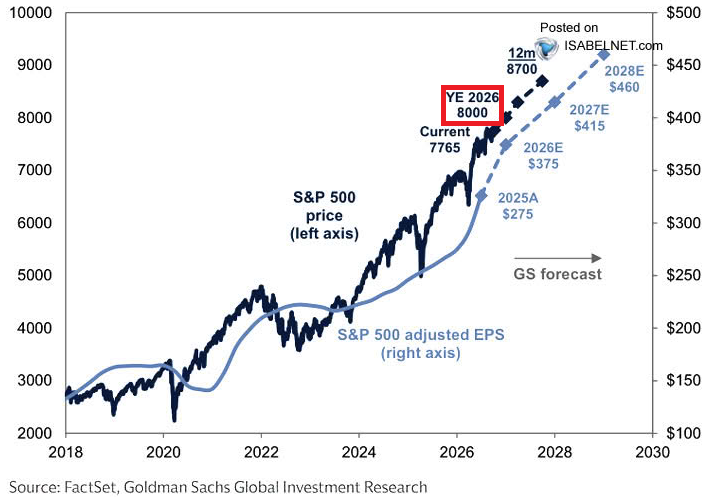
これからのS&P500は、株価の上昇だけでなく、企業業績がどこまで伸びていくかも大切になりそう。利益成長が続けば今の評価水準を支えられる可能性があるけれど、業績の伸びが鈍れば、再び割高感が意識されるかもしれないね。
長期金利の低下は株価の追い風?
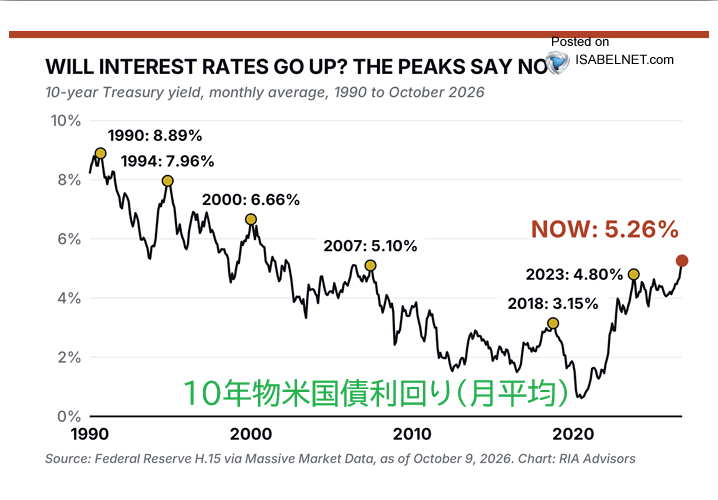
米10年国債利回りは、急上昇することがあっても、高い水準が長く続くケースは少ないみたいなの。1990年以降、利回りがピークをつけた後は、いずれも低下する動きが見られたんだよね。
この傾向が今回も当てはまり、長期金利がピークアウトして低下に転じれば、株式市場には追い風になる可能性があるよ。金利が下がると、企業の借入コストが抑えられるほか、将来の利益を現在価値に換算する際の割引率も低下するため、特に将来の成長期待が大きいハイテク株やAI関連株にはプラスに働きやすいの。
一方、銀行株は利ざやの縮小が意識される場合があるし、金利低下が景気悪化への懸念によって起きているなら、企業業績への不安から株価が下がることもあるよ。
だから、S&P500にとって重要なのは、単に長期金利が下がるかどうかだけじゃないの。インフレの鈍化や金融政策の緩和期待による金利低下なのか、それとも景気後退を示す金利低下なのか、その背景を見極めることが大切だね。過去の傾向は参考になるけれど、今回も同じ展開になるとは限らない点には注意したいところだよ。
市況振り返り
10月21日 水曜日(NY時間)
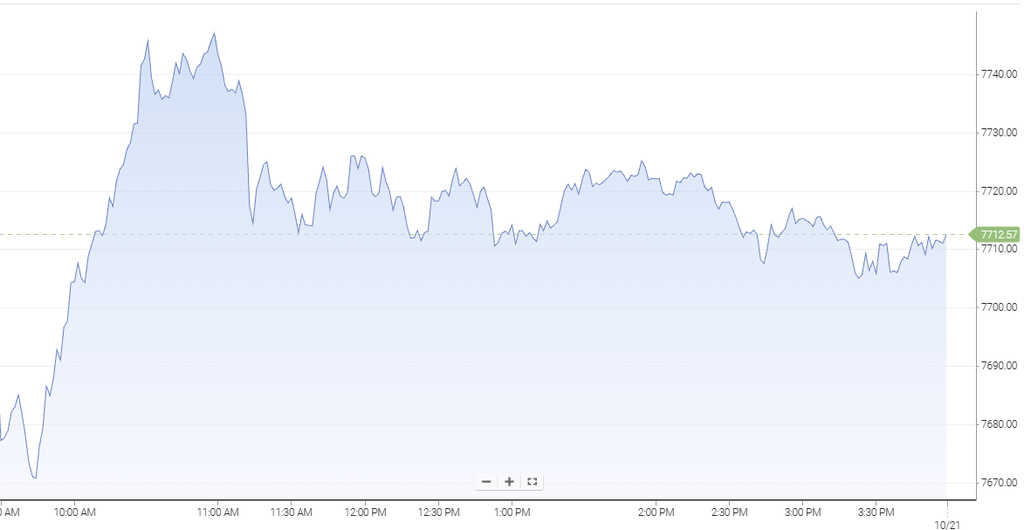
前日引け後に発表されたスペースXのQ3決算では、AI事業を中心に実績が市場予想を大幅に上回ったほか、スーパー・マイクロ・コンピューターも9月期の業績見通しが予想を上回ったよ。こうした結果を受けて、AIインフラへの投資が今後も続くとの期待が高まり、関連銘柄への懸念が後退。NY主要指数はそろって上昇してスタートしたの。情報技術や資本財が買われた一方、コミュニケーション・サービスやヘルスケア、生活必需品は軟調だったよ。
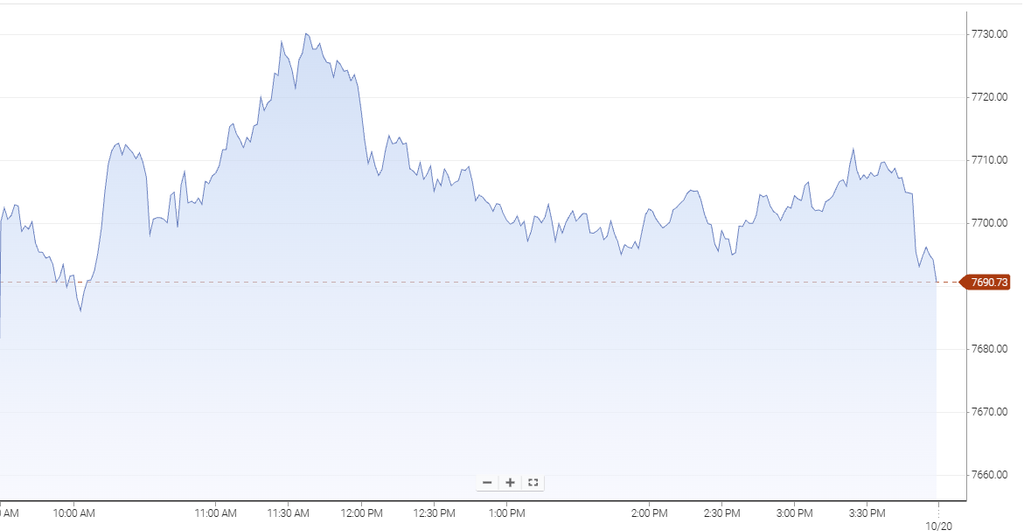
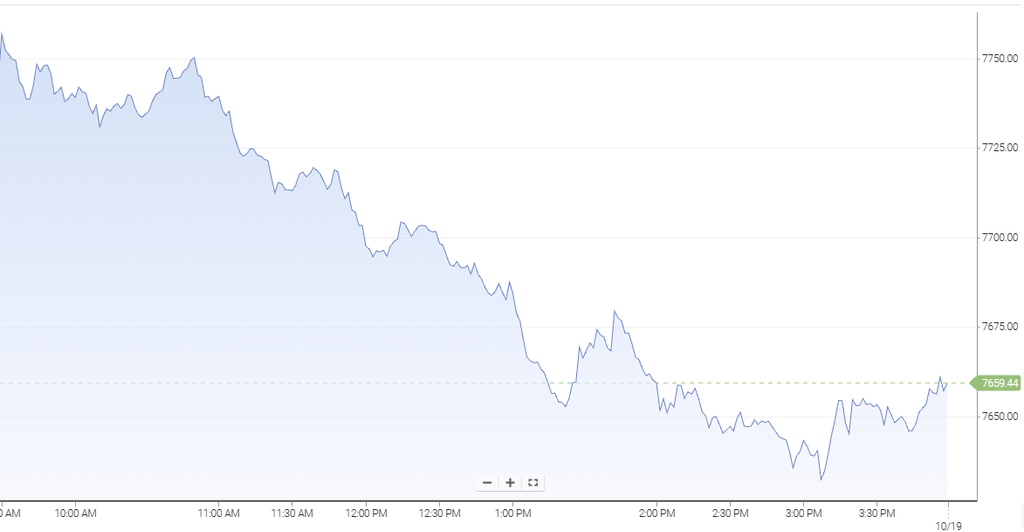
特に目立ったのがコミュニケーション・サービスの下落。慎重な業績見通しを示したネットフリックスが売られたほか、スペースXの衛星通信サービス「スターリンク・モバイル」が携帯電話市場に参入することで、将来的にシェアを奪われるとの懸念から通信キャリア株にも売りが広がったの。不動産や公益も寄り付き後に下落し、S&P500は午前10時過ぎには前日終値付近まで押し戻されたよ。
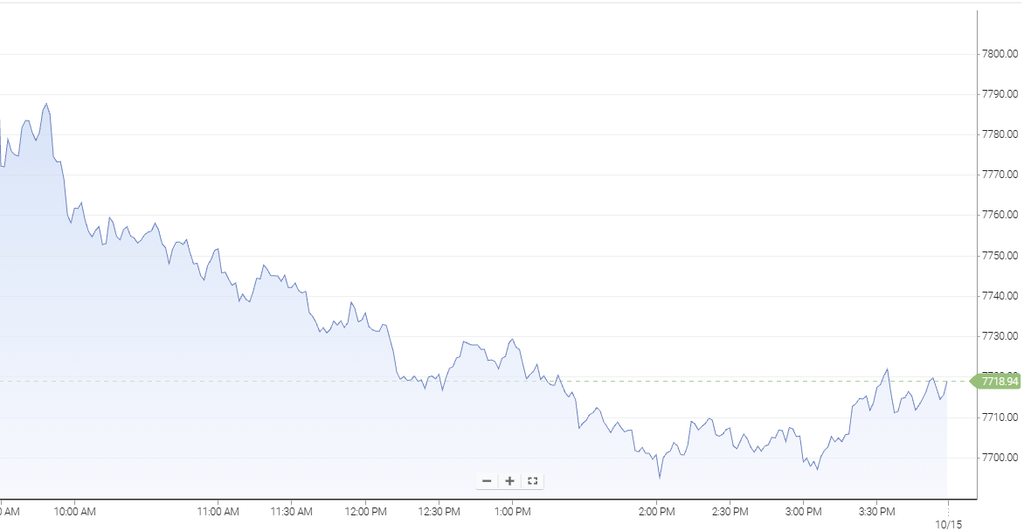
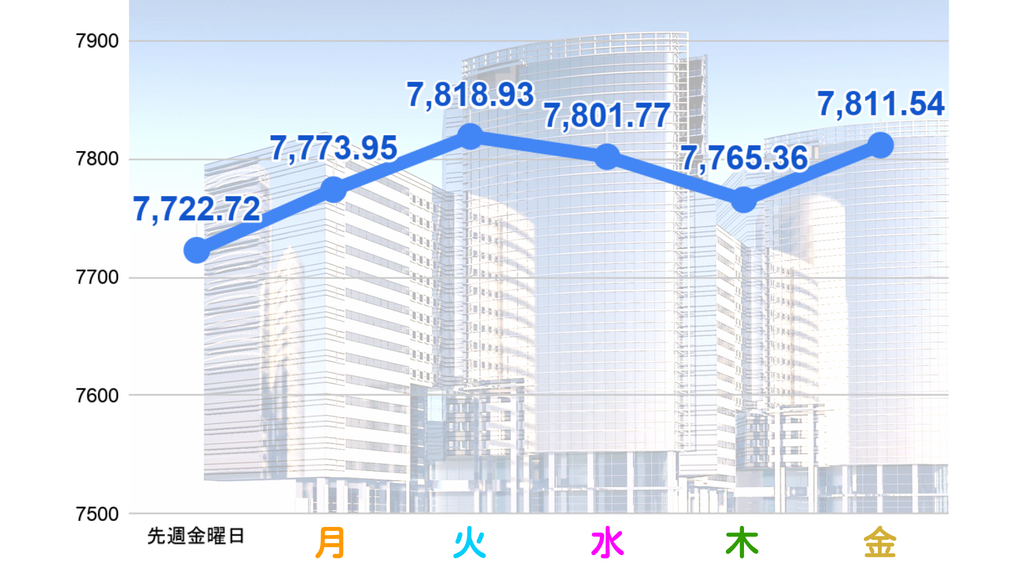
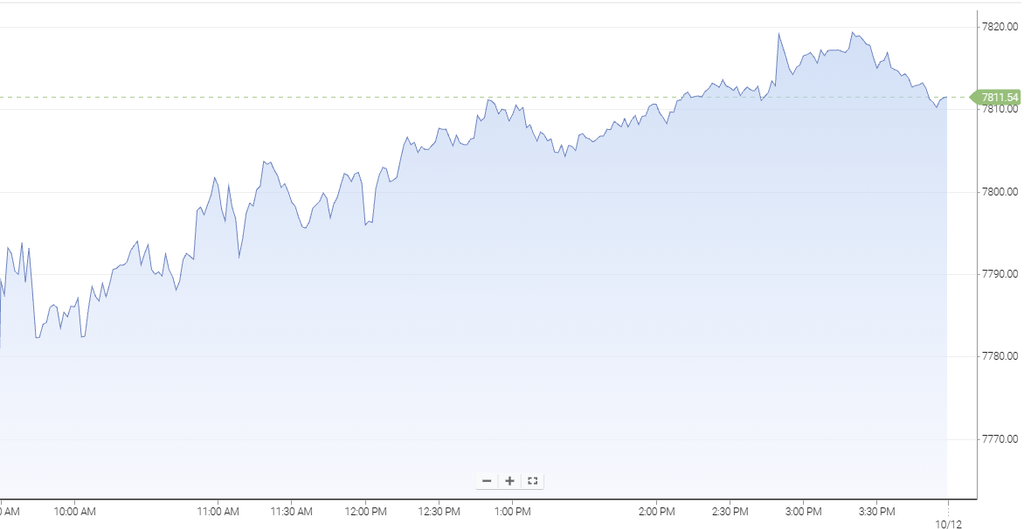
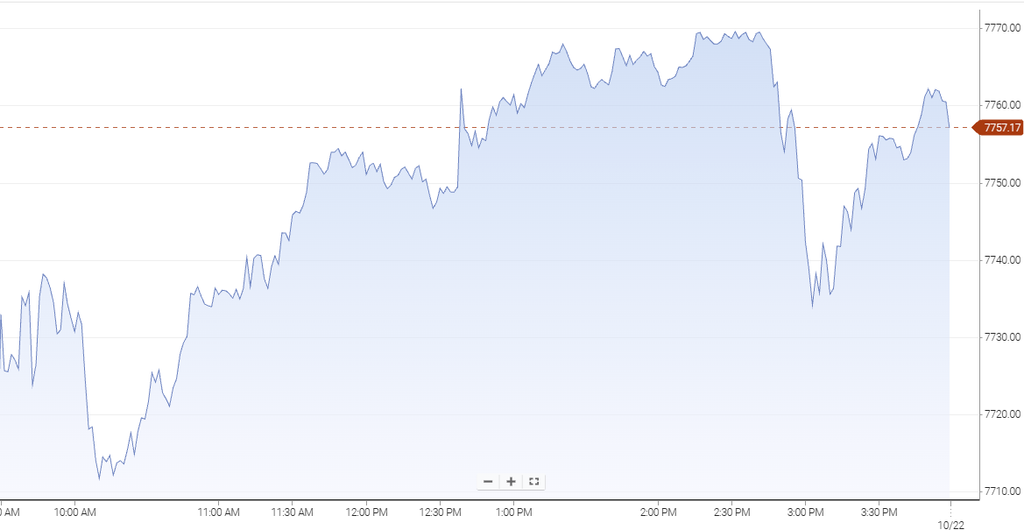
それでも、エヌビディアを中心に半導体などAIインフラ関連株には押し目買いが入り、引け後に決算を控えたメタ・プラットフォームズやテスラも堅調に推移。S&P500は再び上昇基調に転じ、午後2時過ぎには前日比+0.75%の7,770.40まで上値を伸ばしたの。
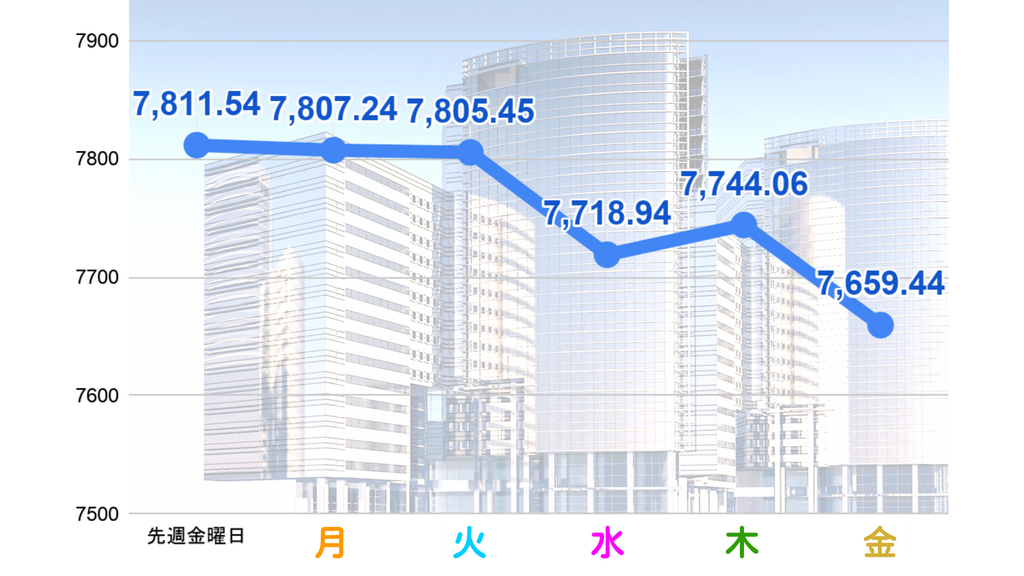
ところが午後3時前、米国務省が湾岸諸国の大使館に駐在する一部職員の退避命令を準備していると伝わると、原油価格が上昇。これを受けてS&P500も一時7,730付近まで上げ幅を縮めたよ。ただ、引けにかけては持ち直し、ダウ平均は+0.69%、S&P500は+0.58%、ナスダック総合は+1.05%で取引を終了。
AIインフラ需要への期待が半導体株などを支えた一方、通信業界への競争懸念や中東情勢への警戒感が相場の重しになった一日だったね。
今日の金言
愚者は経験に学び、賢者は歴史に学ぶ
オットー・フォン・ビスマルク(ドイツ宰相)
動画オリジナルコンテンツもあるよ。見てね💖